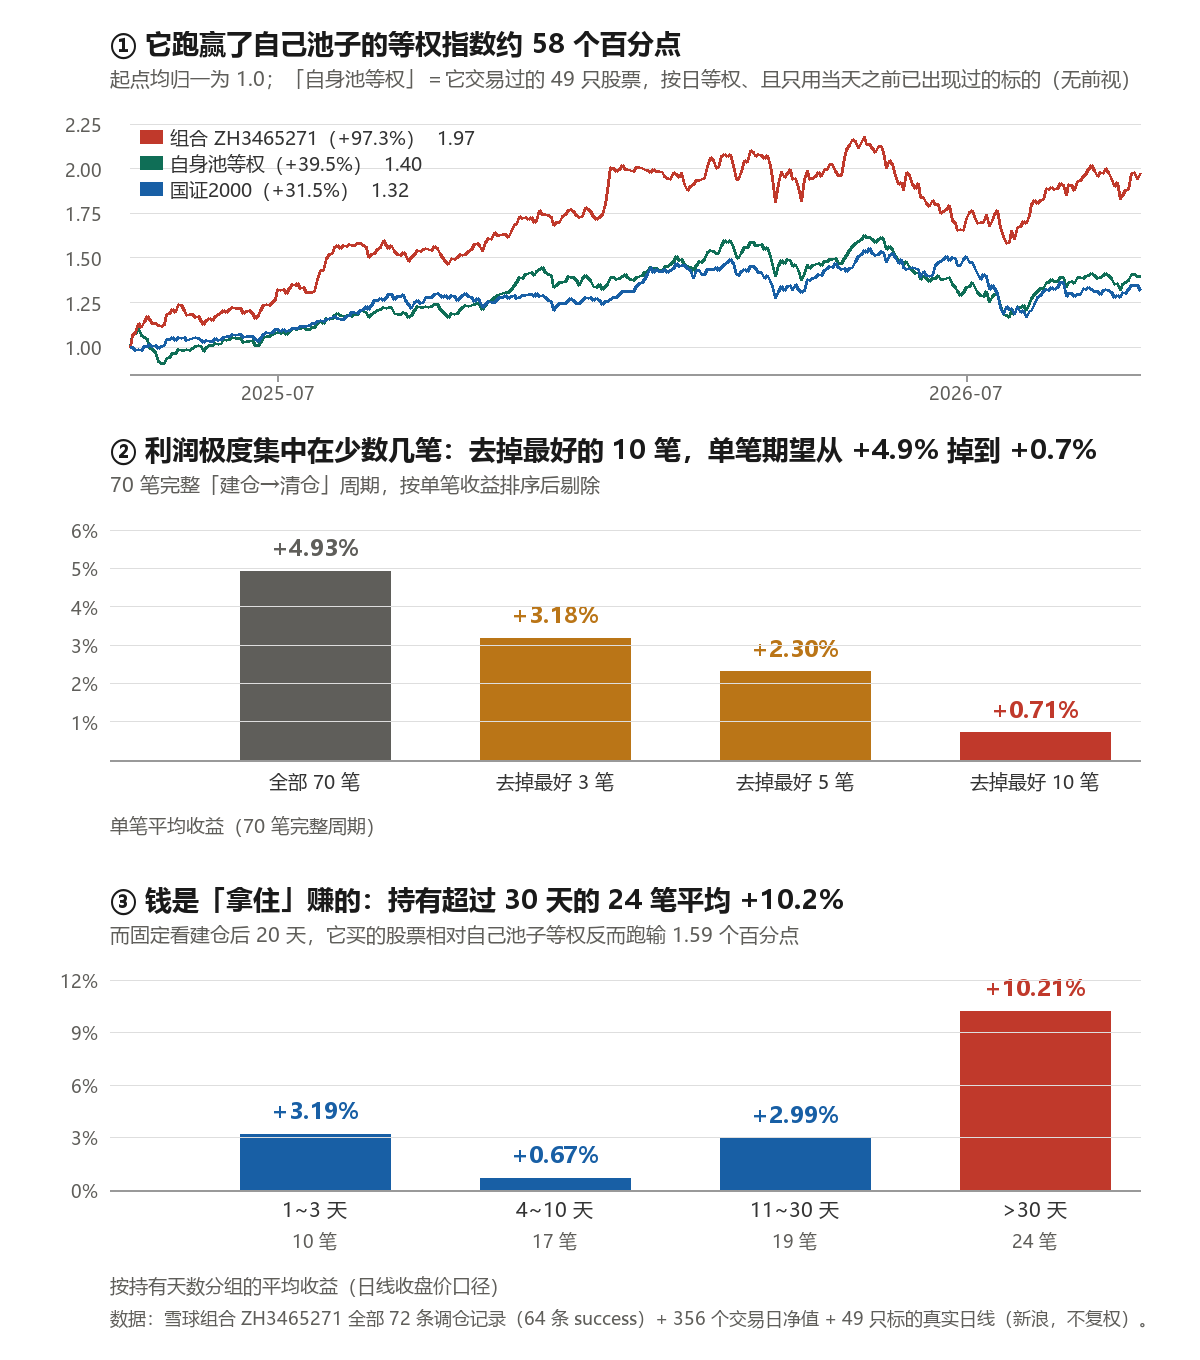
前几篇拆了三个雪球组合,这次拆第四个。运气好一点:它的全部历史都能抓到(72 条调仓记录 + 356 个交易日净值,没有撞上 2500 条接口上限)。结论比我预想的更值得写——它是四个里唯一一个"相对自己池子"明显跑赢的,但跑赢的方式和直觉相反。🔬
一、它是什么
+----------------+----------------------------------------------------+
| 项目           | 值                                                 |
+----------------+----------------------------------------------------+
| 组合           | ZH3465271「量化壹号」· 主理人 小小量化人 · 跟投 19 |
|                | 6 人                                               |
+----------------+----------------------------------------------------+
| 建仓日         | 2025-04-14(样本 1.46 年)                         |
+----------------+----------------------------------------------------+
| 标的           | 小盘题材股,常态 5 只、每只约 20%                  |
+----------------+----------------------------------------------------+
| 数据           | 全部 72 条调仓记录 + 356 个交易日净值,无截断      |
+----------------+----------------------------------------------------+
| 净值           | 0.9944 → 1.9616,+97.3%,年化 59.3%                |
+----------------+----------------------------------------------------+
| 最大回撤       | -27.5%(2026-05-11 → 2026-07-21)                  |
+----------------+----------------------------------------------------+画像很清楚:只持 5 只小盘股、每只约 20%,调仓时整体换人。单条权重调整幅度中位 20 个百分点,说明它不做"小步加减",而是整仓换股(建仓 75 次、清仓 70 次、加仓只有 8 次)。
板块上看:深主板 36.7% + 创业板 34.7% + 沪主板 24.5% + 科创板 4.1%,不碰北交所。方向是追涨——建仓当日涨/跌 = 2.32,建仓前 5 日中位 +2.0%、71% 为正。
二、先打假:成交价在实盘拿得到吗?
雪球组合是模拟盘,所以第一步必须验证它记录的成交价是不是"理想价":
- 记录成交价 vs 真实日线收盘价,逐笔重算对比:平均只差 +0.45%,70 笔里没有一笔差异超过 25%
- 成交价中位落在当日价格区间的 0.51 分位(0 = 当日最低、1 = 当日最高)
- 买入 83 次,当日收盘涨停只有 2 次(2%)
三、逐笔结构:胜率 57%、盈亏比 3.14
70 笔完整周期的成绩单:
+------------------------+--------------------------------------------+
| 指标                   | 值                                         |
+------------------------+--------------------------------------------+
| 完整周期               | 70 笔(建仓→清仓)                         |
+------------------------+--------------------------------------------+
| 单笔胜率               | 57.1%                                      |
+------------------------+--------------------------------------------+
| 平均盈利 / 平均亏损    | +12.37% / -3.94%                           |
+------------------------+--------------------------------------------+
| 盈亏比                 | 3.14                                       |
+------------------------+--------------------------------------------+
| 单笔期望               | +5.38%(用真实日线重算 +4.93%)            |
+------------------------+--------------------------------------------+
| 持有期中位             | 13.5 天                                    |
+------------------------+--------------------------------------------+看起来非常漂亮——胜率过半 + 盈亏比 3 倍,这在个股短线里是难得的结构。但再看下一节。
四、利润极度集中在少数几笔
按单笔收益排序、逐笔剔除最好的那几笔后,剩余交易的平均收益:
+----------------------+------------------+
| 口径                 | 单笔平均收益     |
+----------------------+------------------+
| 全部 70 笔           | +4.93%           |
+----------------------+------------------+
| 去掉最好 3 笔        | +3.18%           |
+----------------------+------------------+
| 去掉最好 5 笔        | +2.30%           |
+----------------------+------------------+
| 去掉最好 10 笔       | +0.71%           |
+----------------------+------------------+
去掉最好的 10 笔,单笔平均就从 +4.93% 掉到 +0.71% —— 最好的 10 笔合计贡献了全部盈利的 65%。最好的 5 笔分别是皮阿诺 +50.7%、天瑞仪器 +42.7%、万隆光电 +38.8%、阳普医疗 +32.3%、科净源 +31.1%。
这和前一篇「跟随热点」的结论一模一样:它不是一个"胜率高"的策略,而是一个"赢多亏少结构好"的策略。
五、钱到底从哪来:拿得住 + 砍得快
把 70 笔按持有天数分组:
+----------------+----------+--------------+
| 持有天数       | 笔数     | 平均收益     |
+----------------+----------+--------------+
| 1~3 天         | 10       | +3.19%       |
+----------------+----------+--------------+
| 4~10 天        | 17       | +0.67%       |
+----------------+----------+--------------+
| 11~30 天       | 19       | +2.99%       |
+----------------+----------+--------------+
| 超过 30 天     | 24       | +10.21%      |
+----------------+----------+--------------+- 持有超过 30 天的 24 笔平均 +10.21%,是利润的主要来源
- 持有不到 10 天的 27 笔平均只有 +1.60%,基本是试错成本
- 固定看建仓后 20 天,它买的股票相对自己池子等权的超额是 -1.59%,胜率只有 38%
- 但完整周期(到它自己决定的卖点)相对同期池子等权是 +2.62%
全区间对照:
+------------------------+--------------------------+
| 口径                   | 全区间收益               |
+------------------------+--------------------------+
| 组合净值               | +97.3%(年化 59.3%)     |
+------------------------+--------------------------+
| 自身池等权(无前视)   | +39.5%                   |
+------------------------+--------------------------+
| 创业板指               | +70.2%                   |
+------------------------+--------------------------+
| 中证500                | +35.5%                   |
+------------------------+--------------------------+
| 国证2000               | +31.5%                   |
+------------------------+--------------------------+
| 上证指数               | +19.2%                   |
+------------------------+--------------------------+它跑赢自己交易过的 49 只股票等权指数(无前视口径)约 58 个百分点 —— 这是我拆过的四个组合里唯一做到的。
六、三件必须说清的风险
1. 收益几乎全部来自第一年。 2025 年那一段 +98.2%(年内回撤只有 -8.8%);2026 年至今 -1.6%。18 个月里 10 盈 8 亏,最差的 2026-06 单月 -16.24%。
2. 回撤比所有宽基都深。 最大回撤 -27.5%,跌了 50 个交易日(2026-05-11 → 2026-07-21)。同期中证1000 -18.1%、中证500 -11.8%、上证指数 -8.5%、创业板指 -6.2%。5 只小盘集中持仓,跌起来比指数狠得多。
3. 结构上很激进。 出现 4 只 ST/*ST 股(ST西王 峰值 57%、ST椰岛 50%、ST海钦 46%、ST同德 25%);2025-12-30 甚至 100% 单吊纳指ETF广发。同时它的策略在按季度演化(2025Q2 平均只持 2.7 只、单边换手 37 点 → 之后稳定为 5 只、换手 21~32 点),更像人在调,不是固定参数程序。
成本也要算一笔:年双边换手约 25.7 倍净值,按单边 0.25% 估算年成本约 6% —— 比高频短线低一个量级,但仍不可忽略。
七、和前面三个放一起看
+--------------------+----------+------------+----------+-------------+
| 组合               | 年化     | 最大回撤   | 盈亏比   | 相对自身池  |
+--------------------+----------+------------+----------+-------------+
| ZH838108 ETF轮动   | 25.4%    | -15.1%     | 1.30     | 约 0        |
+--------------------+----------+------------+----------+-------------+
| ZH3186221 跟随热点 | 210.4%   | -32.4%     | 1.58     | 约 0        |
+--------------------+----------+------------+----------+-------------+
| ZH1105020 瞎忙活   | 32.0%    | -50.9%     | 0.93     | 约 0        |
+--------------------+----------+------------+----------+-------------+
| ZH3465271 量化壹号 | 59.3%    | -27.5%     | 3.14     | +58 个点    |
+--------------------+----------+------------+----------+-------------+
四条可迁移的结论:
- "让赢家跑"是对的。 持有超过 30 天的 24 笔贡献了主要利润 —— 这直接支持我们上一轮设计的「不做固定时间止损,只在信号失效或破位时退出」。
- "砍得快"也是对的。 平均亏损只有 -3.94%、最差单笔 -16.4%,这是它能扛住小盘股高波动的前提。
- 但它的集中度不能学。 5 只、单只 20%、敢上 ST —— 这正是 -27.5% 回撤的直接原因。
- 样本只有 1.46 年,而且正好覆盖 2025 年小盘股大年。 年化 59.3% 这个数字,换到 2018 或 2022 那样的风格里很可能完全反过来。
八、一句话总结
它的 +97% 不是"买得准",而是拿得久 + 砍得快 + 撞上了 2025 年。
拆到第四个组合,我越来越确信一件事:要学的从来不是"它买了什么",而是它的风险结构有没有和自己的进场方式配上。 🛠️
💬 评论 (0)
还没有评论,来抢沙发吧。