这是系列的第 5 个组合,也是唯一一个把规则写在简介里的:「营收有增长,流通市值排序。一直满仓,净值波动大,长期坚持可能有收益。每周一调仓。」
而且它有 7.13 年完整净值。所以这篇文章可以直接回答一个问题:一个规则说清楚的微盘股策略,长期到底能赚多少、要付出什么代价。 📈
一、它是什么
+----------------+----------------------------------------------------+
| 项目           | 值                                                 |
+----------------+----------------------------------------------------+
| 组合           | ZH2007600「小市值」· 主理人 杨铭7770 · 跟投 141 人 |
+----------------+----------------------------------------------------+
| 主理人自述     | 营收有增长,流通市值排序;一直满仓;每周一调仓     |
+----------------+----------------------------------------------------+
| 建仓日         | 2019-07-29(样本 7.13 年 / 1739 个交易日)         |
+----------------+----------------------------------------------------+
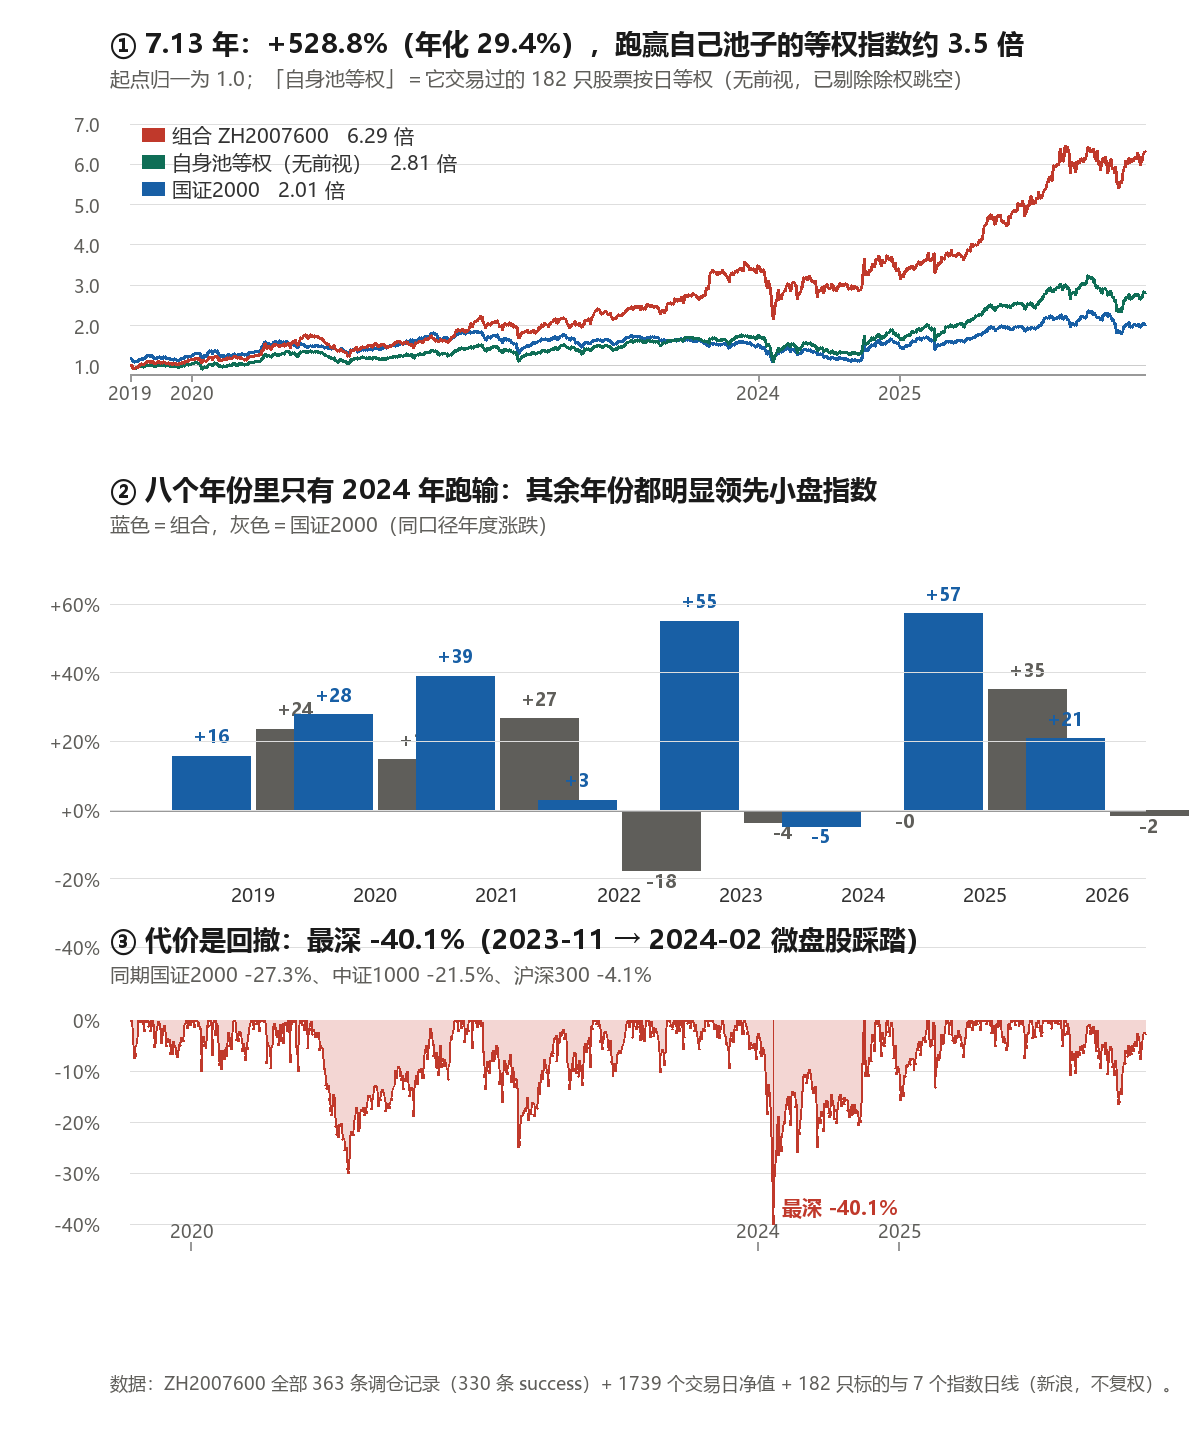
| 净值           | 0.9932 → 6.2452,+528.8%,年化 29.4%               |
+----------------+----------------------------------------------------+
| 最大回撤       | -40.1%(2023-11-29 → 2024-02-07)                  |
+----------------+----------------------------------------------------+
| 数据完整度     | 全部 363 条调仓记录 + 完整净值,无截断             |
+----------------+----------------------------------------------------+和前面四个组合最大的不同:它不看价格方向。 建仓时涨/跌 = 1.03(基本随机),建仓前 5 日中位 +0.41%、只有 53% 为正 —— 它买的既不是"涨的股票"也不是"跌的股票",而是按规则排出来的股票。加仓偏回调(涨/跌 = 0.75),减仓偏大涨(3.33,且 23% 触发涨停),本质是每周把权重拉回等权。
实测与自述完全对得上:持仓数中位 6 只(等权约 16.7%)、权重合计中位 96.4% → 一直满仓 ✓;调仓间隔中位 6 天、有调仓的交易日占 18%(约每周一次)✓。决策时刻集中在盘前 07~08 时(37%)与开盘后 09 时(27%) —— 典型的"周末/盘前算信号、开盘执行"。
二、验证它说的"流通市值排序"
用当前流通市值和真实价格反推每笔买入时的市值(近似口径):
+----------------+------------------------+
| 年份           | 买入时流通市值中位     |
+----------------+------------------------+
| 2019           | 38.4 亿元              |
+----------------+------------------------+
| 2020           | 35.6 亿元              |
+----------------+------------------------+
| 2021           | 24.7 亿元              |
+----------------+------------------------+
| 2022           | 39.6 亿元              |
+----------------+------------------------+
| 2023           | 32.3 亿元              |
+----------------+------------------------+
| 2024           | 22.6 亿元              |
+----------------+------------------------+
| 2025           | 22.1 亿元              |
+----------------+------------------------+
| 2026           | 15.5 亿元              |
+----------------+------------------------+- 买入时流通市值中位 27.1 亿元(25% 分位 18.3 亿、75% 分位 42.8 亿)
- 当前 6 只持仓的流通市值:8.5 亿 ~ 15.4 亿元
- 八年里中位从 38.4 亿降到 15.5 亿 —— 不是它变了,是A 股小市值这一段的绝对规模整体在下移,它一直贴着"当时最小的一批"在选
三、逐笔结构:胜率 56.7%、盈亏比 1.34
+------------------------+--------------------------------------------+
| 指标                   | 值                                         |
+------------------------+--------------------------------------------+
| 完整周期               | 367 笔(建仓→清仓)                        |
+------------------------+--------------------------------------------+
| 单笔胜率               | 56.7%                                      |
+------------------------+--------------------------------------------+
| 平均盈利 / 平均亏损    | +11.18% / -8.36%                           |
+------------------------+--------------------------------------------+
| 盈亏比                 | 1.34                                       |
+------------------------+--------------------------------------------+
| 单笔期望               | +2.71%                                     |
+------------------------+--------------------------------------------+
| 持有期中位             | 21 天                                      |
+------------------------+--------------------------------------------+
| 最好 / 最差单笔        | +63.6% / -53.6%                            |
+------------------------+--------------------------------------------+右偏同样存在:全部 367 笔平均 +2.71%,去掉最好的 5 笔降到 +2.08%、10 笔 +1.57%、20 笔 +0.78%、40 笔 -0.48% —— 前 11% 的交易撑起了全部利润。
最差一笔 -53.6%(泰林生物):小盘股一旦踩雷,深度就是这么夸张。
按持有期看,6~10 天的 90 笔平均 +4.32%、21~40 天的 66 笔 +3.86%,而 11~20 天那 78 笔反而只有 +1.11%。
四、钱从哪来:7 年里只有 2024 年跑输
+----------+--------------+----------------+
| 年份     | 组合         | 国证2000       |
+----------+--------------+----------------+
| 2019     | +15.7%       | +23.6%         |
+----------+--------------+----------------+
| 2020     | +27.8%       | +14.6%         |
+----------+--------------+----------------+
| 2021     | +39.0%       | +26.7%         |
+----------+--------------+----------------+
| 2022     | +2.8%        | -17.7%         |
+----------+--------------+----------------+
| 2023     | +55.1%       | -3.6%          |
+----------+--------------+----------------+
| 2024     | -4.7%        | -0.4%          |
+----------+--------------+----------------+
| 2025     | +57.2%       | +35.1%         |
+----------+--------------+----------------+
| 2026     | +20.7%       | -1.6%          |
+----------+--------------+----------------+
两个反常识的地方:
- 2022 和 2023 年,国证2000 分别 -17.7% 和 -3.6%,它却是 +2.8% 和 +55.1%
- 2026 年至今国证2000 -1.6%,它 +20.7%
- 组合净值 +528.8%(年化 29.4%)
- 自身池等权(无前视) +180.8%(年化 15.6%)
- 国证2000 +70.4% | 创业板指 +110.0% | 中小综指 +59.7% | 中证1000 +45.1% | 沪深300 +15.2%
⚠️ 口径坦白:新浪日线是不复权价,它的池子里有 103 个"单日跌幅超过涨跌停限制"的观测 —— 在 A 股这必然是送转除权造成的跳空。不剔除会把池子基准从 +181% 压到 +94%。无论哪个口径,组合都明显领先,但这个坑必须写明,否则基准会被系统性低估。
五、代价:-40.1% 的回撤
+--------------------------+------------------------------------------+
| 口径                     | 值                                       |
+--------------------------+------------------------------------------+
| 最大回撤                 | -40.1%(历时 49 个交易日)               |
+--------------------------+------------------------------------------+
| 同期国证2000 / 中证1000  | -27.3% / -21.5%                          |
+--------------------------+------------------------------------------+
| 月度胜率                 | 59%(51 盈 / 36 亏,87 个月)            |
+--------------------------+------------------------------------------+
| 任意时点持有一年         | 胜率 96%,中位 +29.2%,最差 -14.5%       |
+--------------------------+------------------------------------------+
| 但这一年里回撤超 -20% 的 | 46%                                      |
| 概率                     |                                          |
+--------------------------+------------------------------------------+
| 年成本(单边 0.25% 估算  | 约 4.2%                                  |
| )                       |                                          |
+--------------------------+------------------------------------------+
最深处在 2023-11-29 → 2024-02-07 的 49 个交易日,正是 2024 年初的微盘股踩踏:同期国证2000 -27.3%、中证1000 -21.5%,而沪深300 只跌了 4.1%。它跌了 40.1%,比小盘指数还深。
跟投体验有个很别扭的结构:任意时点持有一年,胜率 96%、中位 +29.2%、最差 -14.5%,看起来相当好;但这一年里经历 -20% 以上回撤的概率是 46%。也就是说接近一半的跟投者,会在一年内先看到账户大幅浮亏,然后才等到回本 —— 大部分人恰恰是在那个位置放弃的。
六、成本与容量
- 年双边换手 16.9 倍净值(年调仓约 46 次)
- 单边 0.15% → 年成本 2.5%;0.25% → 4.2%;0.5% → 8.4%
- 真正的约束是流动性:当前持仓流通市值只有 8.5~15.4 亿,它自己就是这些小票成交量的一部分。策略容量有限,这是这类"最小市值"策略的天然天花板
七、五个组合放一起
+-------------------+--------+---------+-----------+--------+-----------+
| 组合              | 样本   | 年化    | 最大回撤  | 盈亏比 | 相对自身池 |
+-------------------+--------+---------+-----------+--------+-----------+
| ZH838108 ETF轮动  | 1.8年  | 25.4%   | -15.1%    | 1.30   | 约 0      |
+-------------------+--------+---------+-----------+--------+-----------+
| ZH3186221 跟随热  | 3.2年  | 210.4%  | -32.4%    | 1.58   | 约 0      |
| 点                |        |         |           |        |           |
+-------------------+--------+---------+-----------+--------+-----------+
| ZH1105020 瞎忙活  | 9.2年  | 32.0%   | -50.9%    | 0.93   | 约 0      |
+-------------------+--------+---------+-----------+--------+-----------+
| ZH3465271 量化壹  | 1.5年  | 59.3%   | -27.5%    | 3.14   | +58 点    |
| 号                |        |         |           |        |           |
+-------------------+--------+---------+-----------+--------+-----------+
| ZH2007600 小市值  | 7.1年  | 29.4%   | -40.1%    | 1.34   | +348 点   |
+-------------------+--------+---------+-----------+--------+-----------+前四个组合的共同结论是"没有横向选股能力,赚的是结构和风格"。这个组合是第一个例外:它有轻微的选股能力(+0.89% / 20 天),但真正的超额来自"始终持有最小的一批 + 每周再平衡"。
代价也很清楚:它是回撤第二深的(-40.1%),仅次于瞎忙活(-50.9%)。
八、一句话总结
一个规则公开、7 年 5 倍、年化 29.4% 的策略,代价是 -40.1% 的回撤,以及 46% 概率会经历的一年内深水区。
它给我的启发是:能被写在简介里、并且七年没改过的规则,往往才是能长期执行的规则。 前面四个组合里,有三个连主理人自己都说不清在做什么(其中一个已经关停),而这个从 2019 年写清楚到今天,一直在按同一套规则跑。🛠️
💬 评论 (0)
还没有评论,来抢沙发吧。